Tokenización activos pymes: financiación 2026 con blockchain, criptoactivos y pasos para integrar tokenización en contabilidad, tesorería y cumplimiento.
Tokenización activos pymes y su impacto en el IVA
La tokenización de activos pymes permite fraccionar bienes en cripto‑tokens, lo que modifica la base imponible del IVA al considerar cada token como una entrega parcial de un bien. En 2026, la AEAE reconoce este modelo y exige registrar cada token en la facturación.
Pasos para cumplir: 1) Identifica el activo que tokenizarás; 2) Calcula el valor unitario del token (valor total ÷ número de tokens); 3) Emite una factura por cada token vendido indicando su % de IVA; 4) Registra los tokens en el libro de registro de operaciones sujetas a IVA; 5) Presenta el resumen trimestral en el modelo 303.
Ejemplo: una máquina valorada en 60.000 €, tokenizada en 600 tokens de 100 €, implica una factura de 100 € + 21 % IVA por token. El IVA total trimestral será 12.600 €, idéntico al de una venta directa, pero distribuido en 600 documentos.
Para automatizar este proceso con tu ERP, puedes conectar Odoo a Qbaloo y generar facturas tokenizadas al instante.
Tokenización activos pymes y gestión de tesorería
Al tokenizar un activo, la pyme recibe liquidez inmediata mediante la venta de tokens, mientras conserva el derecho de uso del bien subyacente. En 2026, los bancos aceptan tokens como garantía, reduciendo el coste de financiación hasta un 30 % frente a préstamos tradicionales.
Implementación práctica: 1) Emite los tokens en una plataforma blockchain compatible con EU‑Regulation 2023‑12; 2) Oferta los tokens a inversores institucionales o a clientes habituales; 3) Registra la entrada de efectivo en la cuenta bancaria y la contrapartida en el libro de activos tokenizados; 4) Programa el flujo de caja en Odoo para reflejar los ingresos por token.
Datos reales: una pyme de 5 empleados que tokenizó una flota de vehículos (valor 120.000 €) obtuvo 80 % del valor en 48 h, reduciendo su necesidad de crédito en 30 000 € y mejorando su ratio de liquidez de 1,2 a 1,8.
Tokenización activos pymes y modelos AEAT
La tokenización implica nuevos modelos de declaración ante la AEAT: modelo 347 para operaciones con terceros, modelo 340 para registros de bienes inmuebles tokenizados y modelo 390 para informes anuales de criptoactivos. En 2026, la AEAT publica la guía “Tokenización y fiscalidad” que detalla los plazos.
Calendario 2026: • 31‑enero: alta de tokens en el registro de bienes inmuebles (modelo 340). • 20‑abril: presentación modelo 347 del año anterior. • 30‑julio: declaración trimestral de IVA (modelo 303) con tokens. • 31‑diciembre: modelo 390 de criptoactivos.
Consejo: usa la funcionalidad de soluciones para empresas con Odoo para generar automáticamente los archivos XML requeridos por la AEAT, evitando errores de formato.
Tokenización activos pymes: lectura de datos desde Odoo
Odoo almacena cada token como un producto virtual con serie única, lo que permite extraer métricas de tokenización mediante consultas SQL o la API de Odoo. La IA de Qbaloo interpreta esos datos y los traduce en indicadores financieros claros.
- Configura un producto tipo “Token” con atributo “Número de token”.
- Asocia cada venta de token a una factura electrónica.
- Utiliza el módulo de “Contabilidad Analítica” para seguir la rentabilidad por token.
- Exporta el informe a Qbaloo con un clic y recibe respuestas en lenguaje natural.
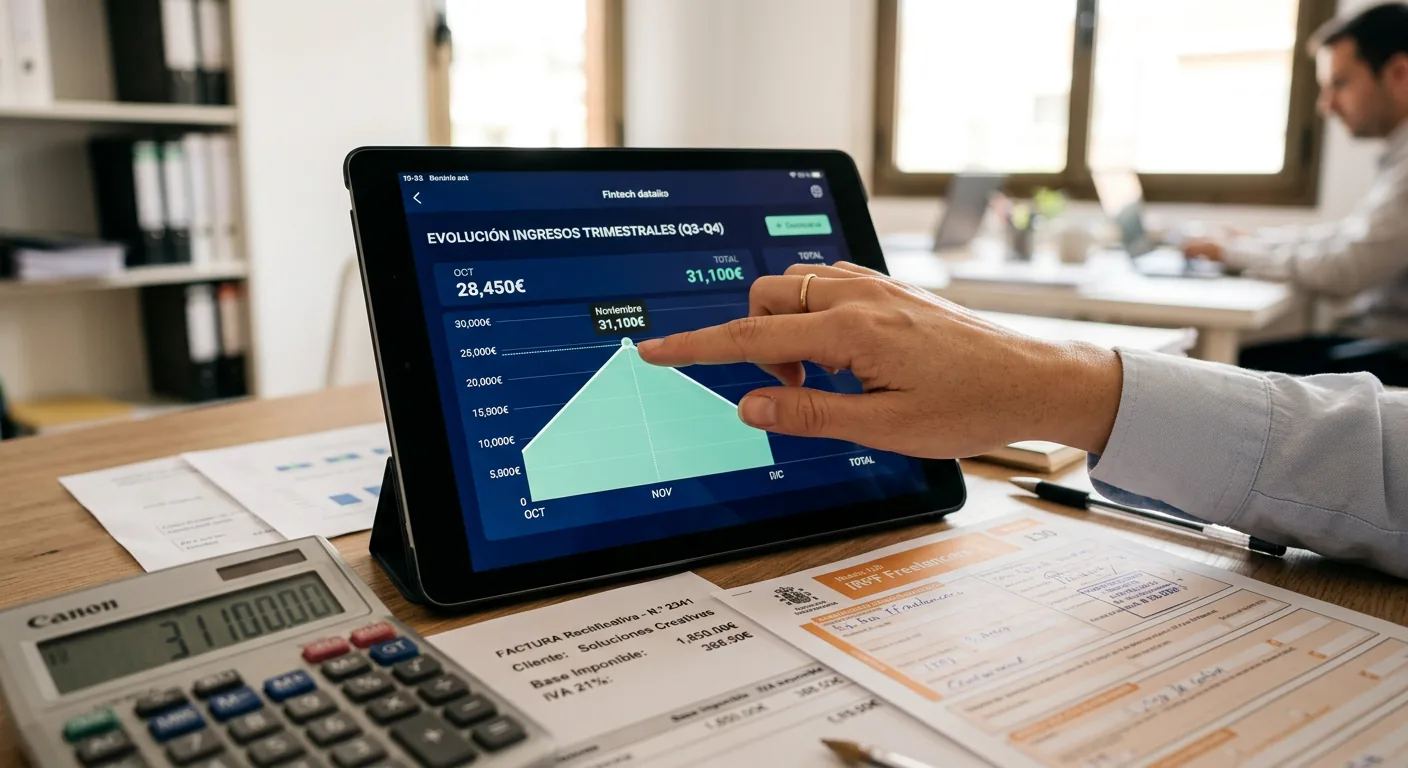
Ejemplo de consulta: “¿Cuál es el ROI medio de los tokens vendidos en el último trimestre?” Qbaloo responde con el porcentaje exacto y su evolución mensual.
Tokenización activos pymes con Odoo para no técnicos
Los usuarios sin conocimientos contables pueden crear y vender tokens mediante un asistente paso a paso en Odoo. El asistente genera automáticamente los asientos contables, actualiza el balance y envía notificaciones a los inversores.
- Selecciona “Crear token” en el menú de Activos.
- Introduce el valor total y el número de tokens.
- Define la política de dividendos o derechos de uso.
- Publica la oferta en la tienda online integrada.
En menos de 24 h, la pyme tiene una campaña de financiación activa y los asientos contables quedan conciliados sin intervención manual.
Para más tutoriales, visita más artículos sobre finanzas.
Tokenización activos pymes y IA en la gestión
La IA aplicada a la tokenización analiza patrones de compra, predice la demanda de tokens y optimiza la emisión para maximizar la liquidez. En 2026, los algoritmos de Qbaloo pueden recomendar el número óptimo de tokens y el precio de emisión basado en datos históricos.
Flujo de trabajo IA: 1) Qbaloo extrae datos de ventas y tesorería de Odoo; 2) Aplica modelo de predicción de demanda; 3) Sugiere ajustes de precio y número de tokens; 4) Genera un plan de emisión que se aprueba con un clic.
Resultado: una pyme de servicios logísticos incrementó su financiación tokenizada en un 45 % al ajustar el precio de los tokens según la estacionalidad detectada por la IA.
Comparativa de financiación tradicional vs tokenización
| Aspecto | Financiación tradicional | Tokenización activos pymes |
|---|---|---|
| Plazo medio de obtención | 30‑90 días | 24‑48 horas |
| Coste medio (intereses/comisiones) | 5‑12 % | 2‑4 % |
| Requisitos de garantía | Hipoteca o aval | Activo tokenizado |
Qué puedes preguntarle a Qbaloo sobre tokenización activos pymes
Ejemplos de preguntas en lenguaje natural:
- ¿Cuánto IVA debo declarar por los tokens vendidos en marzo?
- ¿Cuál es el flujo de caja proyectado si tokenizo mi maquinaria en 2026?
- ¿Qué modelo AEAT debo presentar para mis tokens inmobiliarios?
- ¿Cuántos tokens he vendido este trimestre y cuál es su rentabilidad?
- ¿Cómo afecta la tokenización a mi balance de activo fijo?
Errores frecuentes en la gestión contable de tokenización
1) No registrar cada token como línea de factura, lo que genera discrepancias de IVA. Solución: usa la plantilla de factura “Token” en Odoo.
2) Ignorar la obligación de presentar el modelo 340 para bienes inmuebles tokenizados. Solución: agenda recordatorios automáticos en el calendario fiscal.
3) Subestimar el coste de custodia de la blockchain. Solución: incluye una partida de gasto “Custodia de criptoactivos” en el presupuesto.
4) No actualizar la valoración del activo subyacente. Solución: revisa la valoración cada 12 meses y ajusta los asientos contables.
Preguntas frecuentes
¿Puedo tokenizar cualquier activo? Sí, siempre que el activo sea registrable en el PGC y tenga un valor de mercado comprobable.
¿Qué implica el IVA en la venta de tokens? Cada token se considera una entrega parcial del bien, por lo que se aplica el tipo de IVA correspondiente al activo subyacente.
¿Necesito una licencia para operar una plataforma de tokenización? En España, la actividad está regulada por la CNMV; la mayoría de pymes usan plataformas ya autorizadas.
¿Cómo afecta la tokenización a mi balance? El activo tokenizado pasa a la cuenta “Inversiones en criptoactivos” y la contrapartida es el efectivo recibido.
¿Puedo combinar tokenización con financiación bancaria? Sí, los bancos pueden aceptar los tokens como garantía, reduciendo el ratio de endeudamiento.
Conclusión
La tokenización de activos pymes abre una vía rápida y menos costosa de financiación, pero requiere adaptar la contabilidad, la tesorería y los modelos AEAT. Con Odoo y la IA de Qbaloo, puedes automatizar la gestión, evitar errores y tomar decisiones basadas en datos reales. Empieza hoy mismo a conectar Odoo a Qbaloo y transforma tu financiación.
Guía relacionada: IA auditoría contable
Temas relacionados:
¿Quieres preguntarle esto a tu contabilidad?
Conecta tu Odoo y pruébalo con tus propios datos. Sin tarjeta y de solo lectura.
Conectar mi Odoo →